Domain mylinkpage.de kaufen?
Wir ziehen mit dem Projekt
mylinkpage.de um.
Sind Sie am Kauf der Domain
mylinkpage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mylinkpage.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Im Zugriff von Fürsorge und PolizeiIm Zugriff von Fürsorge und Polizei , Erfahrungen sozialrassistischer Verfolgung im Nationalsozialismus , Rückschlagventile > Kraftstoffversorgung , Erscheinungsjahr: 20240814, Produktform: Kartoniert, Titel der Reihe: Beiträge zur Geschichte der nationalsozialistischen Verfolgung#5#, Redaktion: Gaida, Oliver~¿I¿I¿, Alyn, Seitenzahl/Blattzahl: 229, Themenüberschrift: HISTORY / Modern / 20th Century, Keyword: Arbeit; Arbeitshaus; Asozial; Augsburg; Berlin; Berufsverbrecher; Entschädigung; Erziehung; Erziehungsheim; Farmsen; Frauen; Fürsorge; Glückstadt; Heime; Jugend; Jugendschutzlager; Konzentrationslager; Kriminalpolizei; Nationalsozialismus; Niederlande; Rassismus; Restriktionen; Stutthoff; Zwangsfürsorge, Fachschema: Faschismus / Nationalsozialismus~Nationalsozialismus~Nazifizierung~Nazismus~Archiv~Diskriminierung~Judentum~Weltreligionen / Judentum~Judentum / Erinnerung, Brief, Tagebuch~Christentum~Weltreligionen / Christentum~Virtualisierung, Fachkategorie: Tatsachenberichte: Leben nach Missbrauch, erlittenem Unrecht, Justizirrtum, Traumata~Archivierung, Konservierung und Digitalisierung~Soziale Diskriminierung und soziale Gleichbehandlung~Judentum~Christentum~Virtualisierung~Geschichte allgemein und Weltgeschichte, Warengruppe: TB/Geschichte/20. Jahrhundert, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 168, Höhe: 15, Gewicht: 446, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verknüpfung der Multichannel Vertriebskanäle stationär und online mithilfe von E-Mail Marketing, Taschenbuch von Christian Dettendorfer, GRIN,Verknüpfung Der Multichannel Vertriebskanäle Stationär Und Online Mithilfe Von E-mail Marketing, Taschenbuch Von Christian Dettendorfer, Grin, 978-3-668-90021-9, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Die Online-Inhaltsanalyse. Forschungsobjekt Internet, FachbücherViele etablierte Massenmedien bauen derzeit ihre Online-Präsenzen aus. Zusätzlich wandern klassische Inhalte zusehends ins Internet. Das wirft methodische Fragen auf, wie künftig diese Inhalte analysiert werden sollen. Die Inhaltsanalyse ist eine zentrale Schlüsselmethode der Sozialwissenschaften. In Form der Online-Inhaltsanalyse fristet sie allerdings ein Schattendasein. Der Band arbeitet deshalb zahlreiche methodische Problemfelder von Online-Inhaltsanalysen auf. Praktische Fallbeispiele ergänzen mit dem How-to die theoretischen Überlegungen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
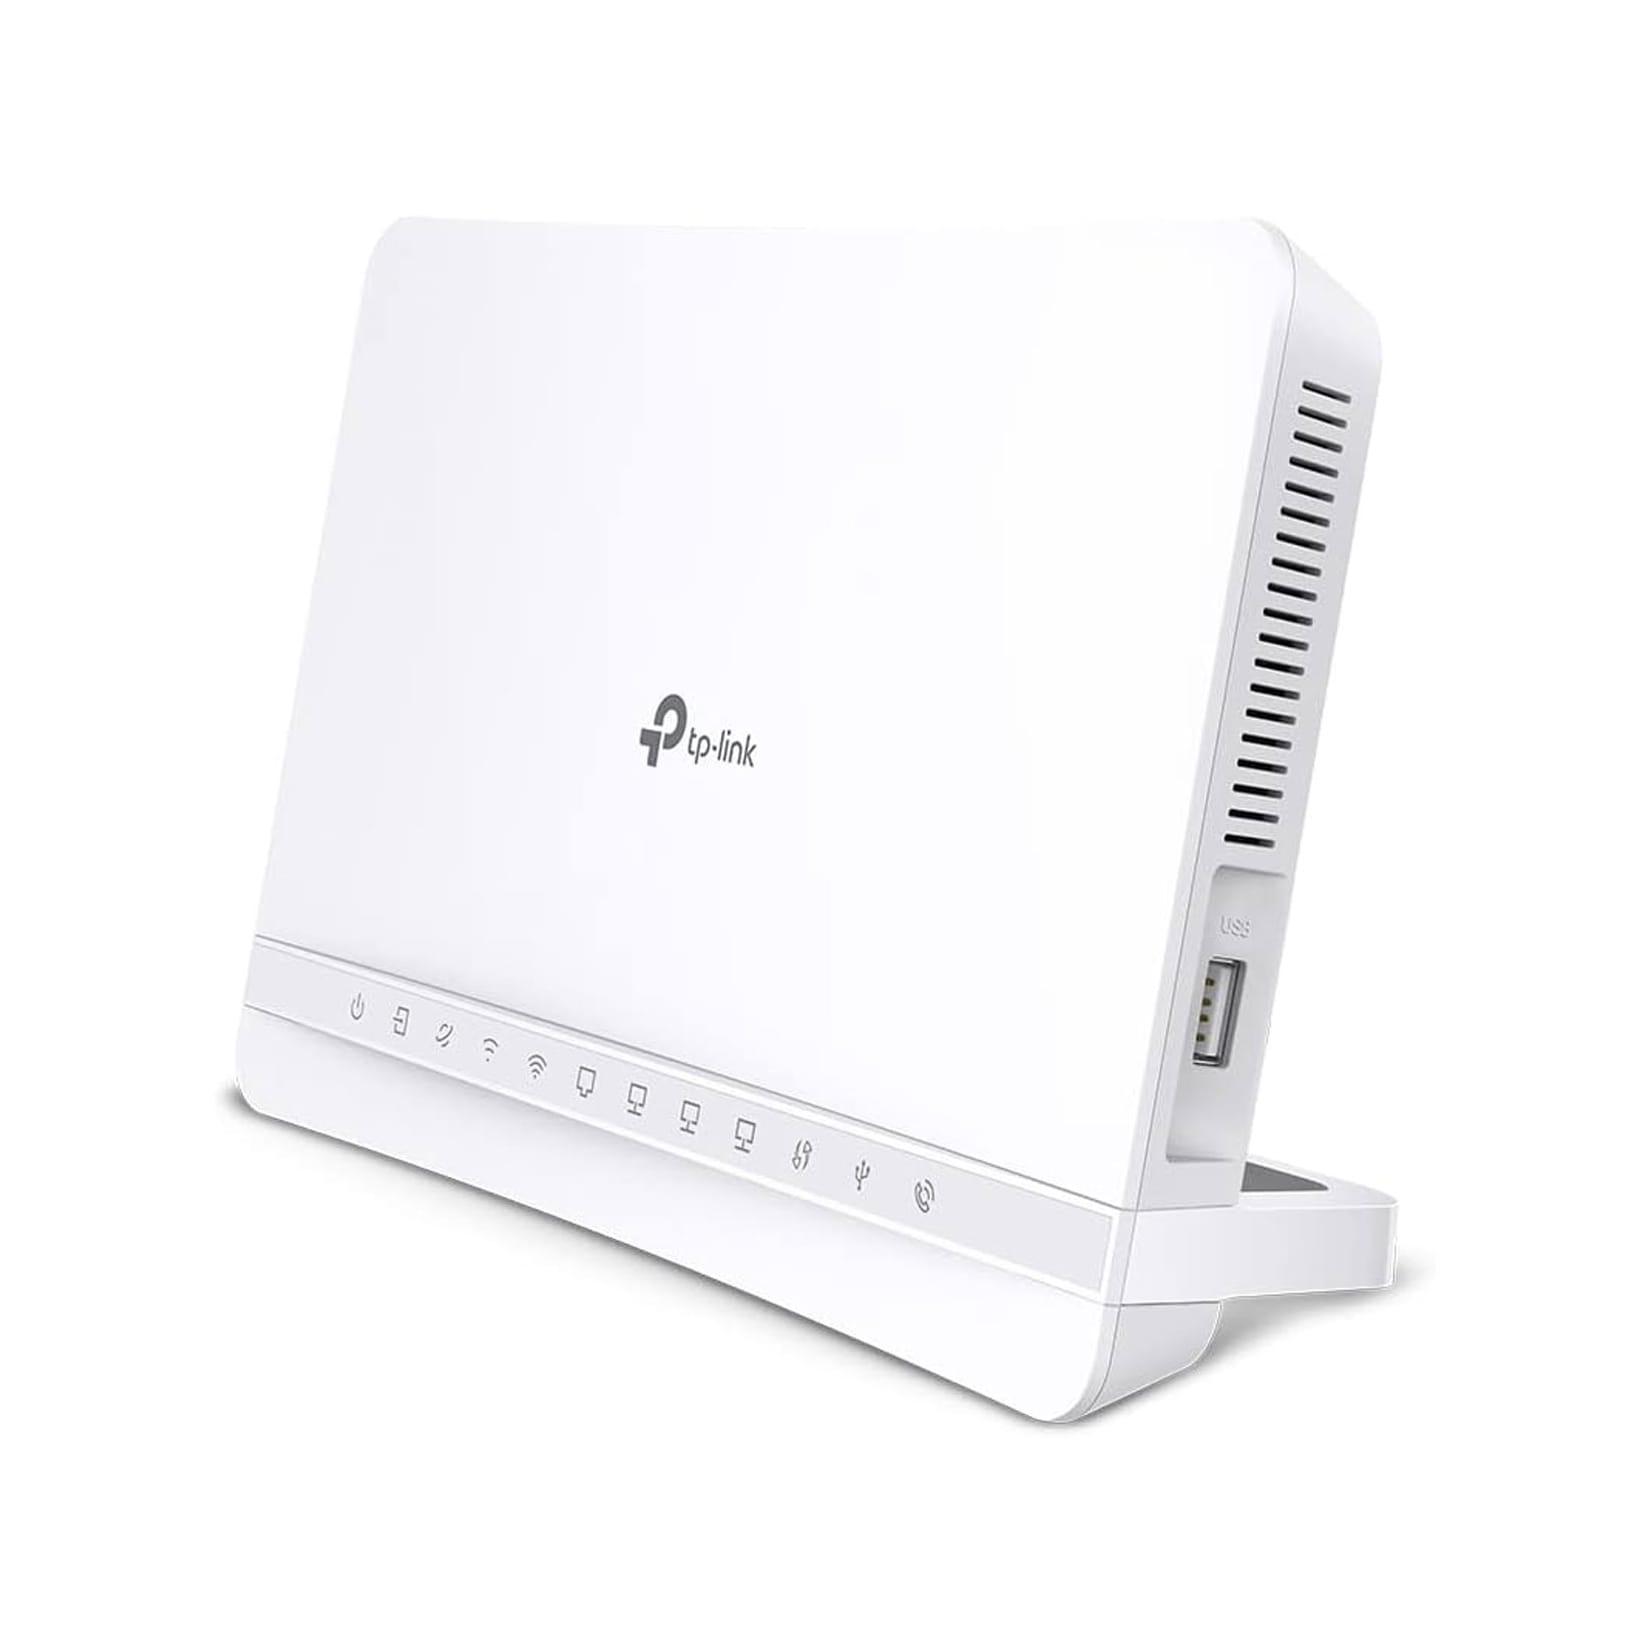
TP-Link Router VX231V WiFi 6 Internet BoxDie VX231V WiFi 6 Internet Box von TP-Link bietet eine herausragende Leistung für ein reibungsloses Interneterlebnis. Mit WiFi-Geschwindigkeiten von 1,8 Gbit/s, aufgeteilt in 1201 Mbit/s im 5-GHz-Band und 574 Mbit/s im 2,4-GHz-Band, ermöglicht dieser Route128,65 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Im Zugriff von Fürsorge und PolizeiIm Zugriff von Fürsorge und Polizei , Erfahrungen sozialrassistischer Verfolgung im Nationalsozialismus , Rückschlagventile > Kraftstoffversorgung , Erscheinungsjahr: 20240814, Produktform: Kartoniert, Titel der Reihe: Beiträge zur Geschichte der nationalsozialistischen Verfolgung#5#, Redaktion: Gaida, Oliver~¿I¿I¿, Alyn, Seitenzahl/Blattzahl: 229, Themenüberschrift: HISTORY / Modern / 20th Century, Keyword: Arbeit; Arbeitshaus; Asozial; Augsburg; Berlin; Berufsverbrecher; Entschädigung; Erziehung; Erziehungsheim; Farmsen; Frauen; Fürsorge; Glückstadt; Heime; Jugend; Jugendschutzlager; Konzentrationslager; Kriminalpolizei; Nationalsozialismus; Niederlande; Rassismus; Restriktionen; Stutthoff; Zwangsfürsorge, Fachschema: Faschismus / Nationalsozialismus~Nationalsozialismus~Nazifizierung~Nazismus~Archiv~Diskriminierung~Judentum~Weltreligionen / Judentum~Judentum / Erinnerung, Brief, Tagebuch~Christentum~Weltreligionen / Christentum~Virtualisierung, Fachkategorie: Tatsachenberichte: Leben nach Missbrauch, erlittenem Unrecht, Justizirrtum, Traumata~Archivierung, Konservierung und Digitalisierung~Soziale Diskriminierung und soziale Gleichbehandlung~Judentum~Christentum~Virtualisierung~Geschichte allgemein und Weltgeschichte, Warengruppe: TB/Geschichte/20. Jahrhundert, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 168, Höhe: 15, Gewicht: 446, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Verknüpfung der Multichannel Vertriebskanäle stationär und online mithilfe von E-Mail Marketing, Taschenbuch von Christian Dettendorfer, GRIN,Verknüpfung Der Multichannel Vertriebskanäle Stationär Und Online Mithilfe Von E-mail Marketing, Taschenbuch Von Christian Dettendorfer, Grin, 978-3-668-90021-9, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gestaltungskonzept für eine Webseite. Planung einer 'Home & Interior'-Webseite mit Schwerpunkt auf Nachhaltigkeit und Green Awareness, Taschenbuch vonGestaltungskonzept Für Eine Webseite. Planung Einer 'home & Interior'-webseite Mit Schwerpunkt Auf Nachhaltigkeit Und Green Awareness, Taschenbuch Von Jan Moritz Behrens, Grin, 978-3-346-47165-9, Seitenanzahl: 289,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaspersky Threat Data Feeds - IoT URLKaspersky Threat Data Feeds – IoT URL Mit der schnellen Verbreitung des Internets der Dinge (IoT) entstehen nicht nur zahlreiche neue Anwendungsmöglichkeiten, sondern auch erhebliche Sicherheitsherausforderungen. IoT-Geräte sind oft das Ziel von Cyberangriffen, da sie häufig über schwache Sicherheitsmaßnahmen verfügen. Cyberkriminelle nutzen IoT-Geräte, um Daten zu stehlen, Netzwerke zu infizieren und Botnets aufzubauen. Die **Kaspersky Threat Data Feeds – IoT URL** bieten eine umfangreiche Datenbank mit bösartigen URLs, die speziell auf IoT-Geräte abzielen. Durch die Verwendung dieser Bedrohungsdaten können Unternehmen verdächtige Aktivitäten erkennen und Angriffe auf ihre IoT-Infrastrukturen proaktiv verhindern. Überblick über Kaspersky Threat Data Feeds – IoT URL Die **Kaspersky Threat Data Feeds – IoT URL** liefern umfassende Informationen über bösartige und verdächtige URLs, die auf IoT-Geräte abzielen. Diese Daten stammen aus dem globalen Netzwerk der Kaspersky Threat Intelligence und werden kontinuierlich aktualisiert. Die IoT URL-Feeds ermöglichen es Unternehmen, ihre IoT-Geräte und Netzwerke effektiv vor Cyberangriffen zu schützen, indem sie potenzielle Bedrohungen in Echtzeit erkennen und blockieren. Diese Daten können nahtlos in bestehende Sicherheitslösungen integriert werden, um die Verteidigung gegen IoT-Bedrohungen zu verstärken. Hauptfunktionen Umfassende IoT-Bedrohungsdaten: Bereitstellung einer umfangreichen Datenbank mit URLs, die für Angriffe auf IoT-Geräte verwendet werden. Präzise Bedrohungsinformationen: Jede bösartige URL wird mit zusätzlichen Informationen wie Bedrohungstyp, Herkunft und Risikoanalyse versehen. Nahtlose Integration: Einfache Implementierung der Daten in bestehende SIEM-Systeme, Firewalls und andere Sicherheitslösungen. Echtzeit-Erkennung und Blockierung: Schutz vor bösartigen URLs, die auf IoT-Geräte abzielen, durch Echtzeit-Blockierung. Reduzierung von Fehlalarmen: Präzise Bedrohungsdaten helfen, Fehlalarme zu reduzieren und die Effizienz des Sicherheitsteams zu steigern. Vorteile für Ihr Unternehmen Erhöhter Schutz für IoT-Infrastrukturen: Durch den Zugang zu aktuellen und präzisen Bedrohungsdaten können Unternehmen ihre IoT-Geräte vor bösartigen URLs schützen. Optimierte Sicherheitsstrategie: Proaktive Sicherheitsmaßnahmen basierend auf Echtzeit-Bedrohungsdaten reduzieren das Risiko erfolgreicher Angriffe. Effizienzsteigerung: Die Reduzierung von Fehlalarmen ermöglicht es den Sicherheitsteams, sich auf tatsächliche Bedrohungen zu konzentrieren und schneller zu reagieren. Compliance und Sicherheitsstandards: Unterstützung bei der Einhaltung gesetzlicher und branchenspezifischer Sicherheitsanforderungen durch eine verbesserte IoT-Sicherheit. Skalierbare Lösung: Geeignet für Unternehmen jeder Größe und anpassbar an spezifische Sicherheitsanforderungen und -infrastrukturen. Integration und Kompatibilität Die Kaspersky Threat Data Feeds – IoT URL sind so konzipiert, dass sie problemlos in bestehende IT-Sicherheitsinfrastrukturen integriert werden können. Sie unterstützen Formate wie JSON, CSV und STIX, was die Implementierung in SIEM-Systeme, SOAR-Plattformen und andere Sicherheitslösungen erleichtert. Mit der flexiblen API-Integration können Unternehmen die Bedrohungsdaten genau an ihre Bedürfnisse anpassen und nahtlos in ihre Sicherheitsarchitekturen integrieren. Anwendungsfälle für Kaspersky Threat Data Feeds – IoT URL Schutz vor IoT-basierten Angriffen: Blockieren Sie bösartige URLs, die auf IoT-Geräte abzielen, bevor sie Schaden anrichten können. Erkennung und Prävention von Botnet-Aktivitäten: Identifizieren Sie IoT-Geräte, die für Botnet-Operationen missbraucht werden könnten. Erhöhung der Netzwerksicherheit: Proaktive Überwachung und Filterung verdächtiger URLs, die IoT-Geräte gefährden könnten.47980,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.